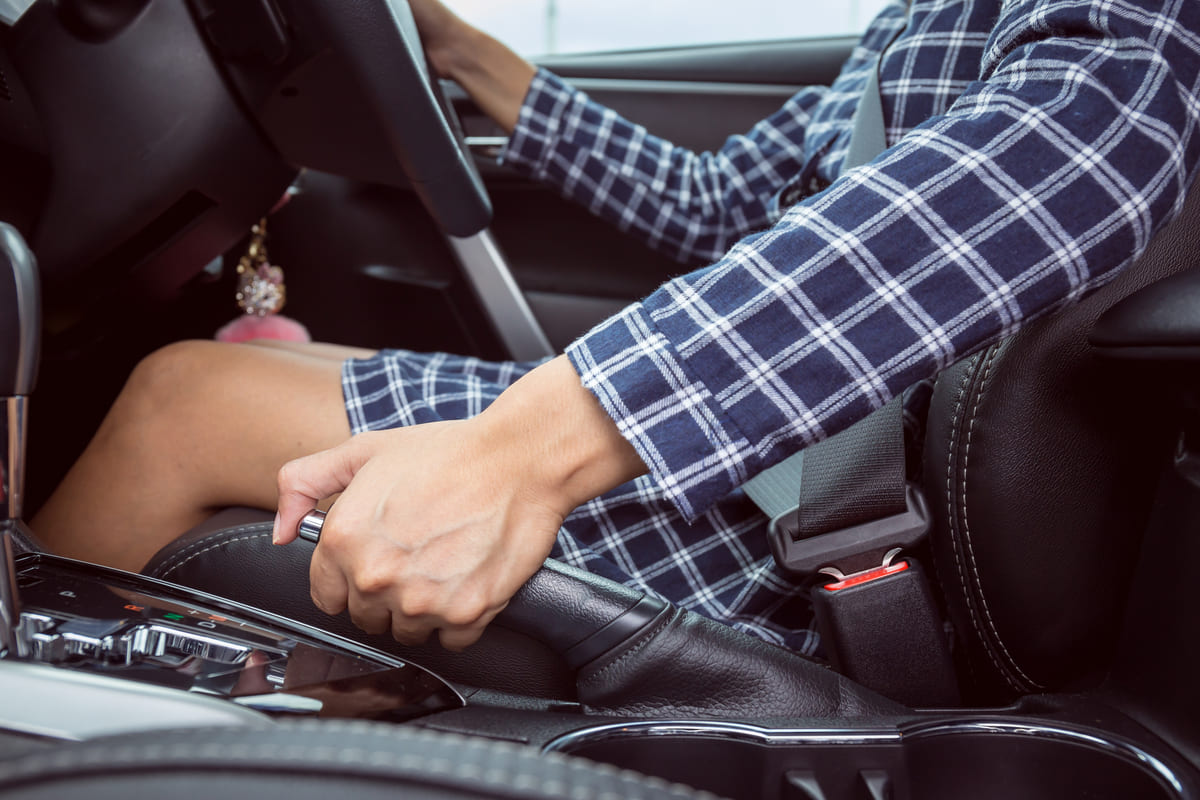
Maria Clara tinha acabado de conquistar a Carteira Nacional de Habilitação quando cometeu um erro que poderia acontecer em um momento de distração: esqueceu de acionar o freio de mão. Como o carro estava em uma ladeira, o veículo começou a descer sozinho e acabou atingindo um muro, provocando danos que foram além do próprio automóvel.
O seguro contratado poderia ajudar a resolver parte do problema. Para consertar o carro, por exemplo, Maria Clara teria de pagar a franquia prevista na apólice, enquanto a seguradora arcaria com o restante dos reparos cobertos pelo contrato. O problema é que essa proteção não significa, necessariamente, que todos os prejuízos causados pelo acidente serão pagos pela empresa.
O muro derrubado é uma questão diferente. Para que a seguradora cubra os danos provocados ao patrimônio de outra pessoa, a apólice precisa incluir cobertura de responsabilidade civil por danos materiais a terceiros. Se essa proteção não estiver contratada ou se houver alguma exclusão aplicável, o custo da reconstrução poderá ficar por conta da motorista.
É justamente aí que mora o detalhe que pode transformar um acidente em uma despesa muito maior. A franquia está relacionada ao conserto do próprio veículo, enquanto o reparo do muro depende das condições e das coberturas previstas no seguro.
Por isso, antes de contratar uma apólice, vale conferir não apenas o valor da franquia, mas também se existe proteção para danos causados a terceiros e qual é o limite de indenização. Afinal, um seguro que ajuda a recuperar o carro não garante, por si só, que o motorista ficará livre dos custos de um prejuízo causado a outra pessoa.