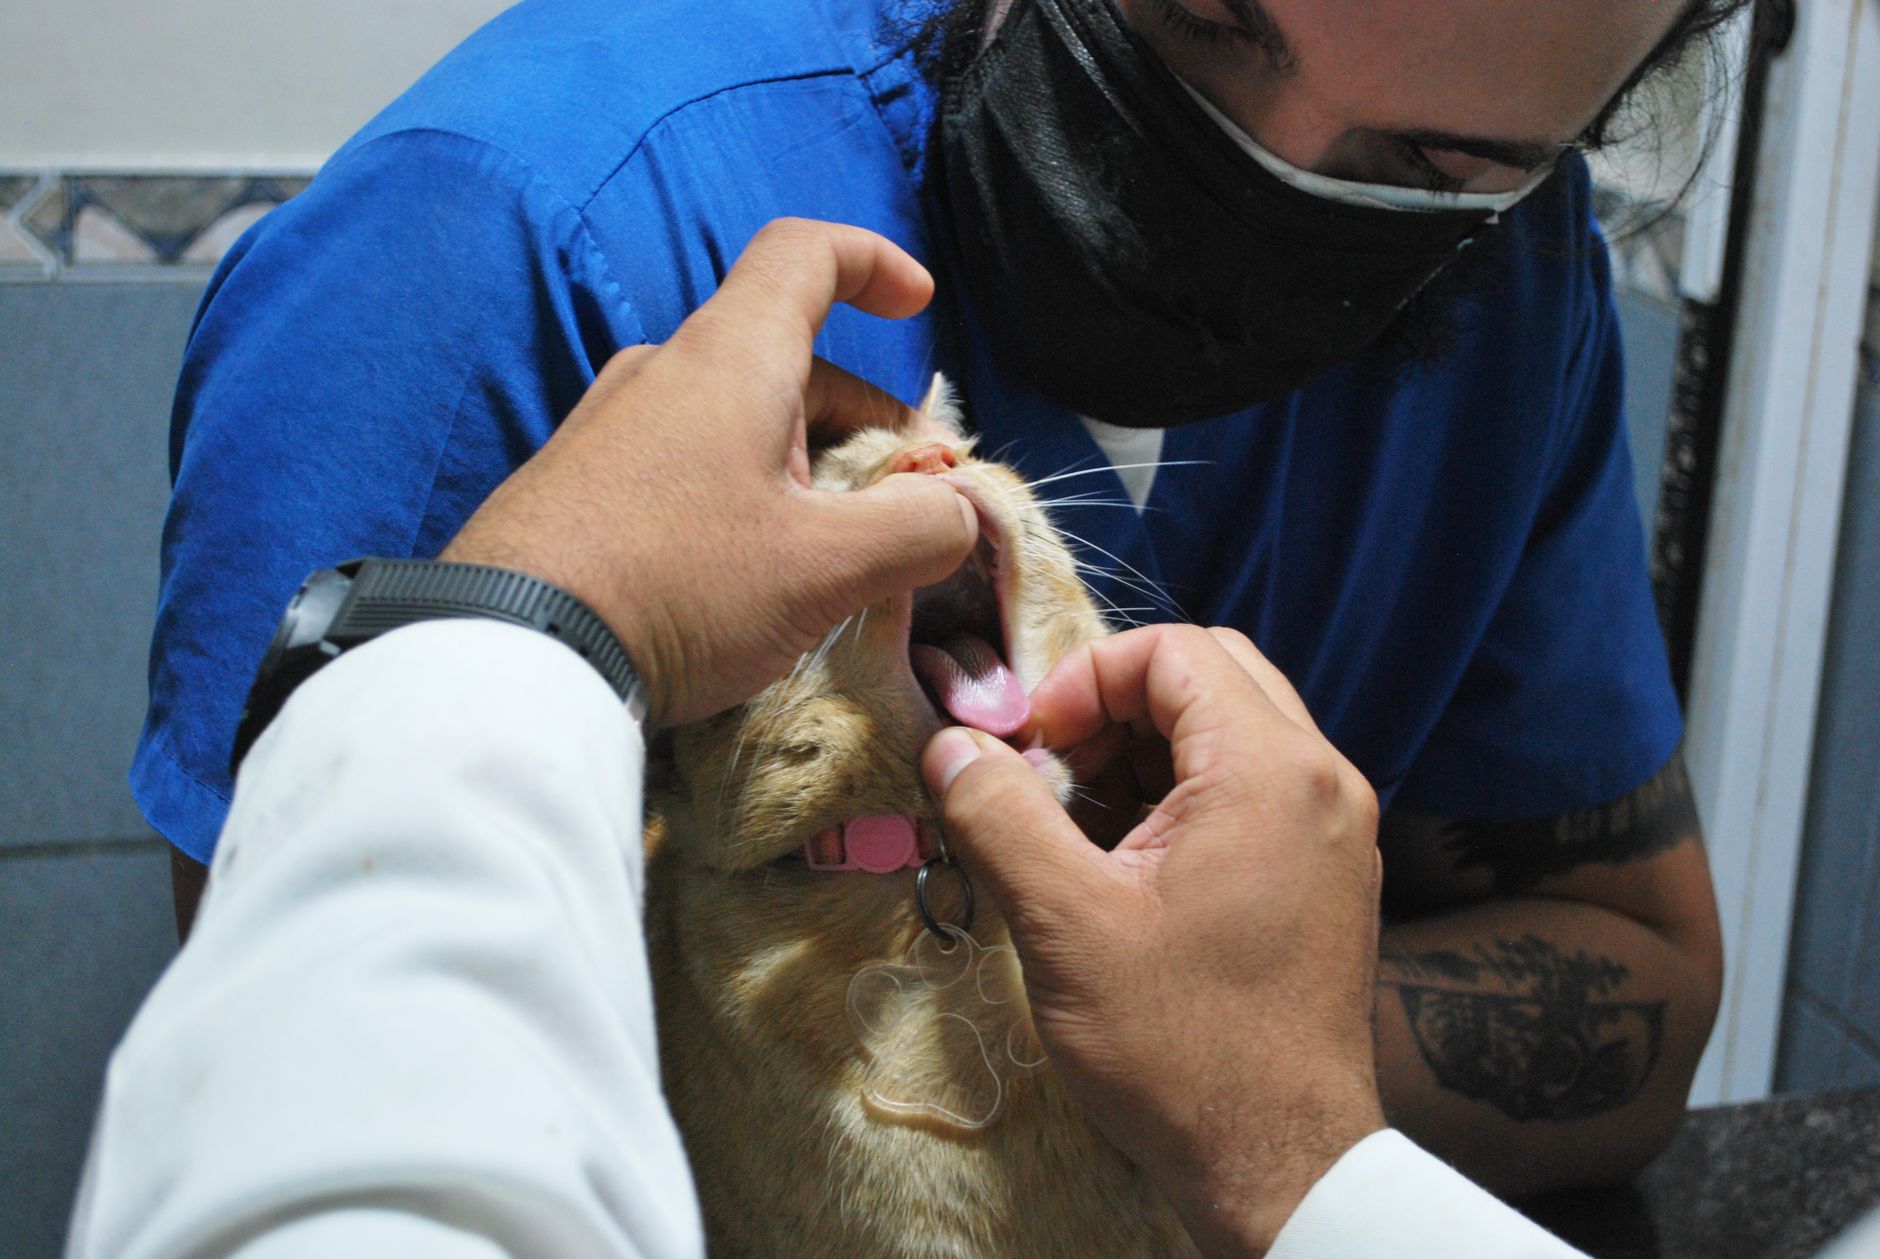
Gastos com o tratamento veterinário de animais domésticos podem se tornar dedutíveis no Imposto de Renda. Isso ocorrerá caso o Projeto de Lei 5.668/2026 seja aprovado.
A proposta, de autoria do senador Plínio Valério (PSDB-AM), visa incluir consultas, exames e procedimentos médicos de cães e gatos na base de cálculo da Receita Federal. O benefício busca incentivar o zelo com os bichos de estimação ao permitir que os tutores paguem tributos sobre uma renda menor.
De acordo com informações do Senado Federal, a medida não representa um reembolso direto de valores, mas sim um desconto anual limitado ao teto de R$ 2.275,08, montante equivalente ao que é permitido atualmente para despesas com dependentes.
Quem poderá solicitar o desconto previsto no Projeto de Lei?
Apenas os responsáveis por animais registrados no Cadastro Nacional de Animais Domésticos, conhecido como SinPatinhas, seriam contemplados pela regra. Como o sistema oficial abrange atualmente apenas cães e gatos, a norma beneficiaria de imediato os tutores dessas duas espécies, com possibilidade de ampliação para outros animais no futuro.
Nem todas as despesas veterinárias entram no cálculo, já que valores reembolsados por entidades ou protegidos por contratos de seguro não podem ser abatidos. O contribuinte deve estar atento aos requisitos burocráticos, como a obrigatoriedade de apresentar nota fiscal e receituário médico para itens específicos, como aparelhos ortopédicos e próteses.
Como funciona a dedução na prática?
Uma pessoa que possui R$ 50 mil de renda tributável e utiliza o limite máximo de R$ 2.275,08 em gastos veterinários teria o seu imposto calculado sobre um montante de R$ 47.724,92.
O impacto real da economia no bolso do cidadão depende diretamente da alíquota de imposto e da situação fiscal que cada contribuinte apresenta na declaração anual. O projeto segue em tramitação e ainda aguarda encaminhamento para as comissões temáticas do Senado.
Caso o texto receba aprovação e vire lei, o benefício fiscal tem duração prevista de cinco anos, com efeitos práticos passando a valer apenas a partir do dia 1º de janeiro do ano seguinte à publicação oficial da nova norma.