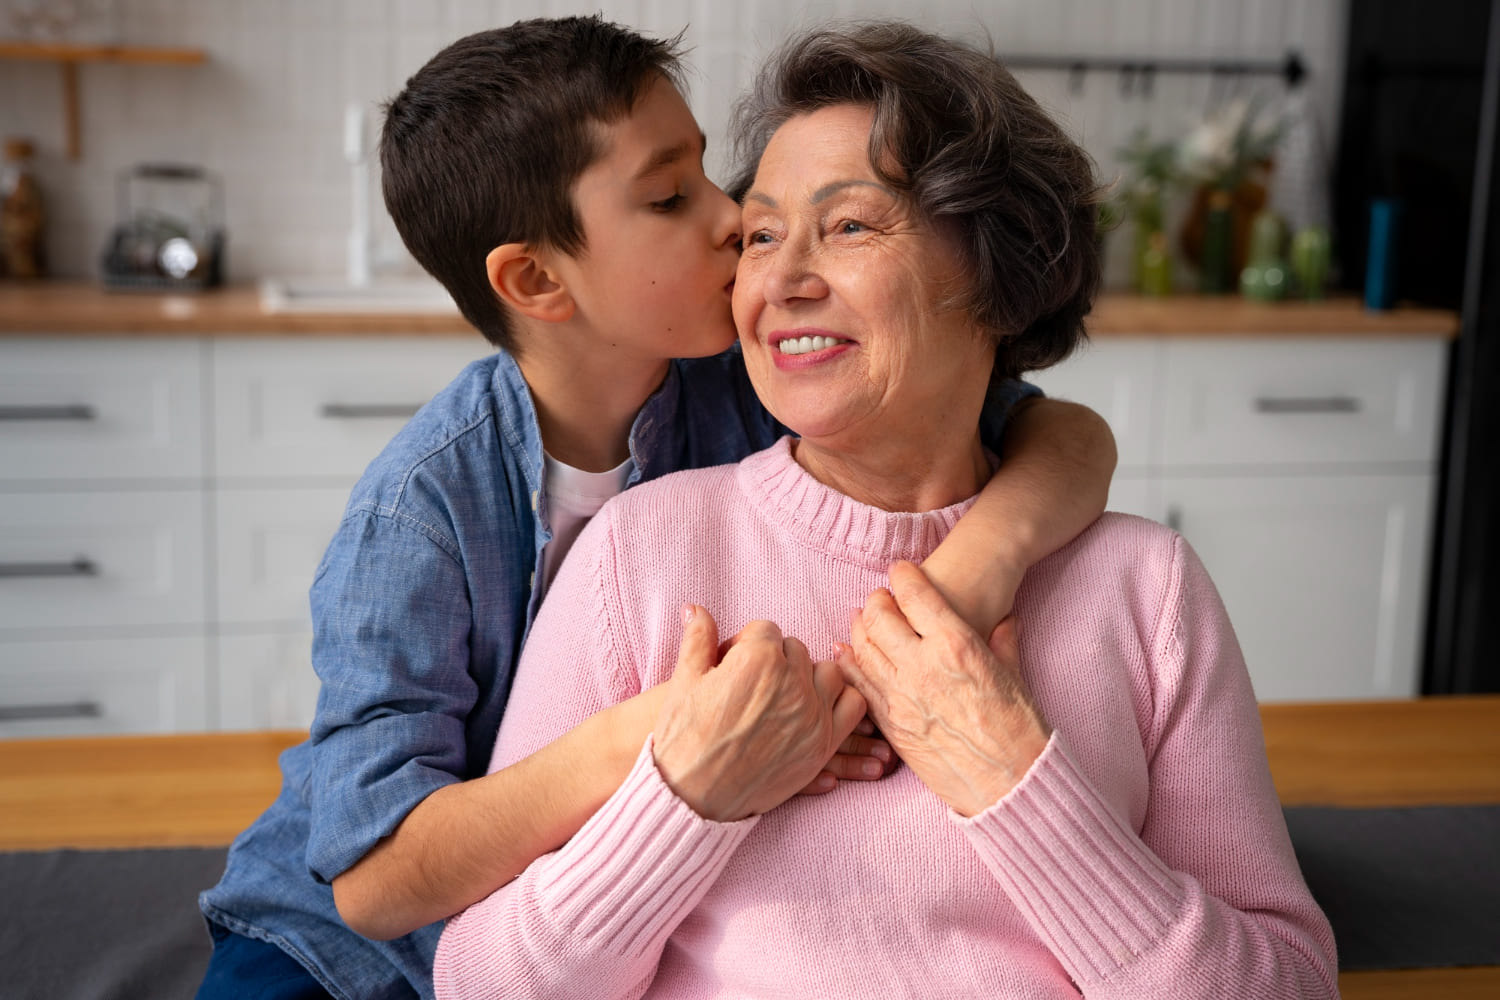
Quando a professora aposentada Lúcia decidiu incluir o neto de 8 anos no plano de saúde, acreditou que estava fazendo o melhor pela família. A filha enfrentava dificuldades financeiras, e ter atendimento médico garantido para a criança parecia uma forma de ajudar sem precisar assumir todas as despesas da casa. O que ela não calculou foi o peso que a nova mensalidade teria no orçamento.
Até então, Lúcia pagava o plano com parte da aposentadoria e conseguia manter as contas em dia. Depois da inclusão do menino, o valor mensal aumentou. No começo, a diferença parecia administrável, mas despesas com alimentação, energia elétrica e medicamentos também subiram, deixando cada vez menos dinheiro disponível no fim do mês.
A professora imaginava que a filha ajudaria a dividir o custo, mas a contribuição não foi combinada com clareza. Como a renda da família continuava apertada, os pagamentos prometidos começaram a atrasar. Lúcia passou a usar uma parte da reserva financeira para manter o plano ativo, com receio de deixar o neto sem cobertura médica.
O problema ficou mais evidente quando chegou um novo reajuste. A aposentada percebeu que não conseguiria sustentar aquela despesa por muito tempo sem comprometer necessidades básicas. Ao procurar informações sobre o contrato, descobriu que excluir o dependente ou mudar de plano exigia atenção às condições de contratação e à disponibilidade de outras opções.
A situação mostrou que incluir um familiar no plano pode representar um compromisso financeiro contínuo, e não apenas uma ajuda pontual. O aumento depende das regras do contrato, da modalidade do plano e dos valores cobrados pela operadora.
Antes de tomar uma decisão semelhante, é importante consultar o preço atualizado, verificar como funcionam os reajustes e combinar previamente quem pagará a mensalidade. Para Lúcia, a intenção era proteger o neto, mas a falta de planejamento acabou colocando em risco a tranquilidade financeira que ela levou anos para conquistar.