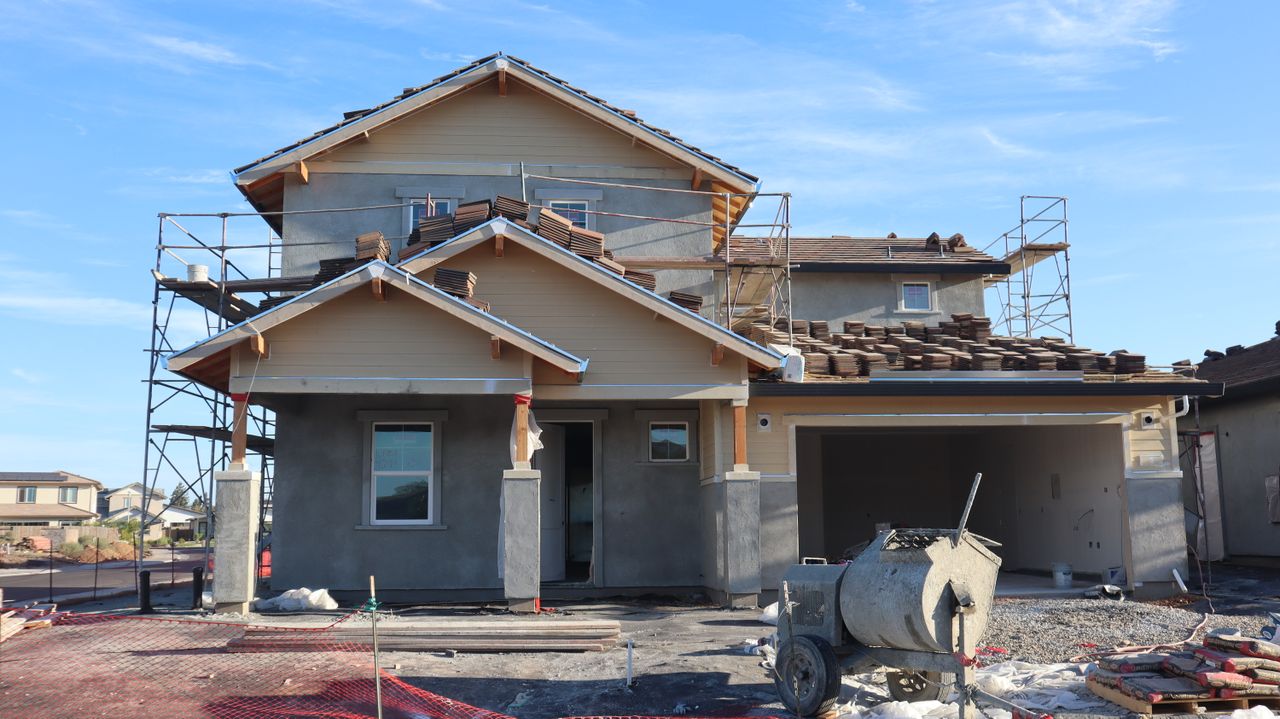
Construir a casa própria costuma ser um dos maiores projetos financeiros de uma família, mas os gastos não terminam necessariamente quando a obra chega ao fim. Em determinadas situações, o proprietário pode descobrir que ainda existem valores a regularizar relacionados à mão de obra utilizada durante a construção.
O chamado “INSS da obra” corresponde às contribuições sociais calculadas pela Receita Federal em razão, principalmente, da utilização de trabalhadores na construção. Para regularizar o imóvel, a obra passa por uma aferição no Sistema Eletrônico para Aferição de Obras (Sero), que calcula os valores eventualmente devidos.
O valor da cobrança não é igual para todas as construções. O cálculo considera informações da própria obra, incluindo a área construída e dados relacionados à mão de obra. Por isso, uma construção maior ou que envolva uma quantidade significativa de trabalho pode resultar em uma cobrança elevada, dependendo das características e dos registros apresentados durante a regularização.
Outro ponto que pode surpreender o proprietário é que a regularização é necessária para a emissão da certidão da obra, documento utilizado, entre outras finalidades, para a averbação da construção no registro do imóvel.
Dívida pode ser parcelada
Quem se depara com um valor elevado não necessariamente precisa quitar toda a dívida de uma única vez. A Receita Federal informa que, após o vencimento, os valores devidos pela aferição podem ser parcelados, embora incidam multa de mora e juros pela taxa Selic.
A Receita também prevê modalidades de parcelamento para determinados débitos previdenciários relacionados a obras. Em um dos serviços disponíveis, débitos de construção civil podem ser parcelados em até 60 vezes, observadas as condições e os valores mínimos das parcelas.
Por isso, quem pretende construir ou já terminou uma obra deve conferir se ela está cadastrada no CNO e se a regularização foi realizada. Deixar essa etapa para depois pode transformar uma obrigação que poderia ser planejada em uma dívida inesperada.