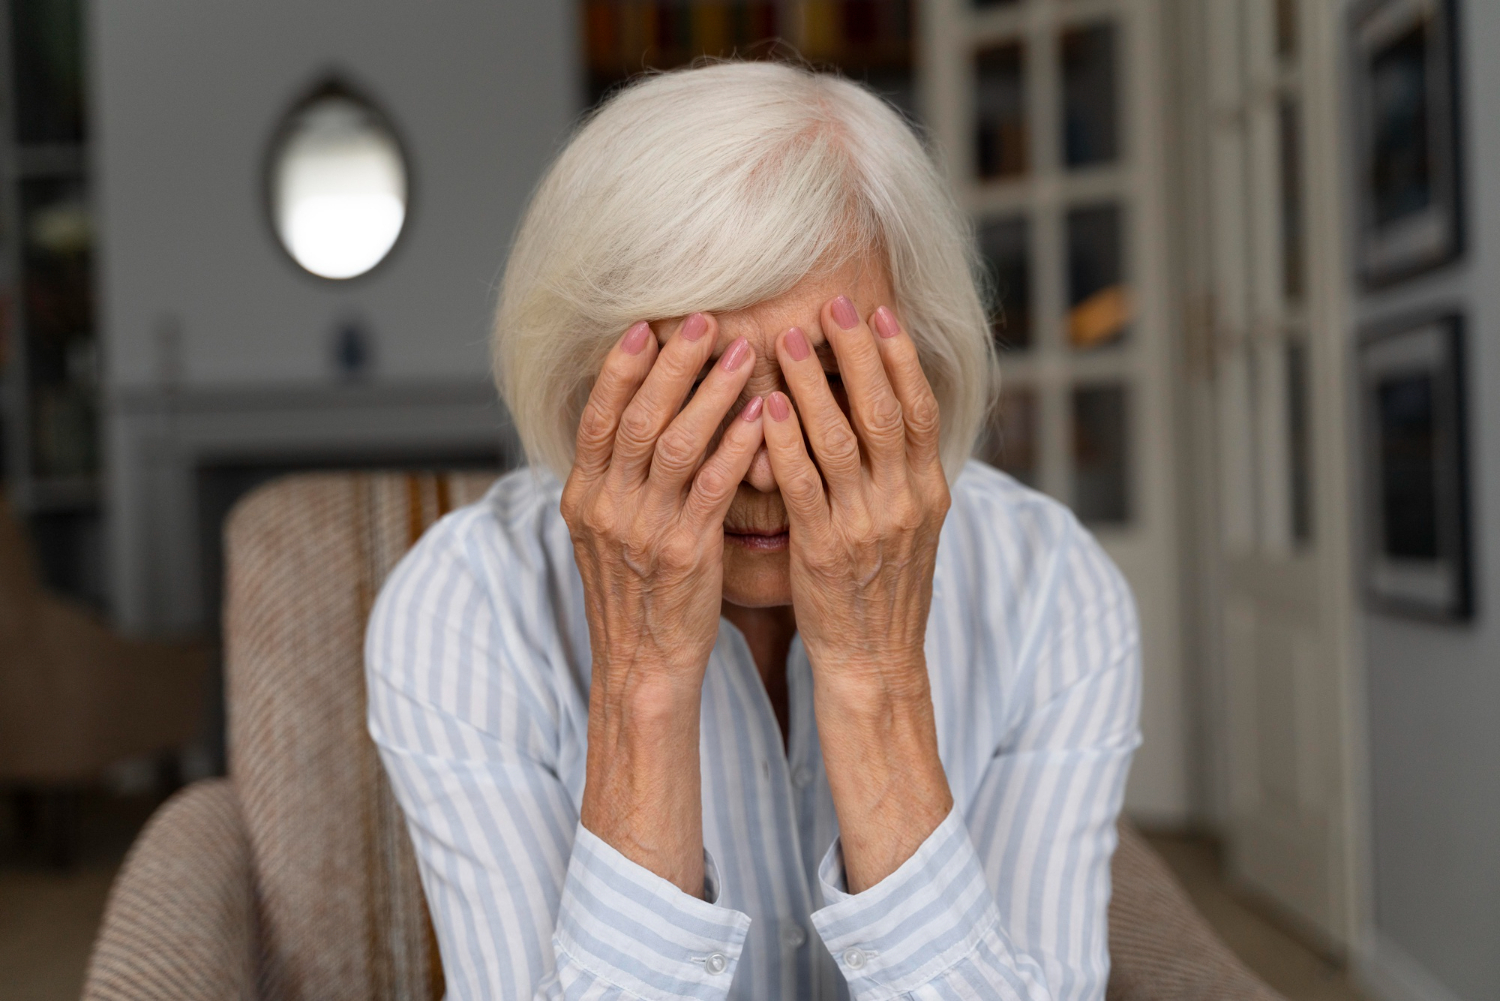
Dona Lúcia queria ajudar a filha mais nova a comprar um eletrodoméstico de R$ 1.999. Como a jovem estava sem limite no próprio cartão, pediu à mãe que emprestasse o dela e prometeu pagar as parcelas todos os meses. A aposentada aceitou, acreditando que o acordo seria simples e que o compromisso não afetaria seu orçamento.
A compra foi parcelada, e as primeiras prestações foram pagas sem grandes problemas. Com o passar dos meses, a filha começou a enfrentar dificuldades financeiras e atrasou os repasses. A fatura continuou chegando normalmente, e o banco não quis saber quem estava usando o produto ou quem havia prometido pagar. Para a instituição financeira, a responsável pela dívida era a titular do cartão.
Uma compra de R$ 1.999 que pesou no orçamento
Sem receber o dinheiro da filha na data combinada, a aposentada precisou tirar parte do valor de suas despesas mensais para cobrir a fatura. A situação ficou ainda mais complicada quando ela percebeu que não poderia simplesmente deixar a cobrança em aberto sem correr o risco de pagar juros e encargos.
O que parecia apenas um favor familiar acabou virando uma preocupação constante. A aposentada passou a cobrar os pagamentos, mas não queria transformar a relação com a filha em uma sequência de discussões. Ao mesmo tempo, precisava proteger a própria renda, usada para despesas como alimentação, contas domésticas e medicamentos.
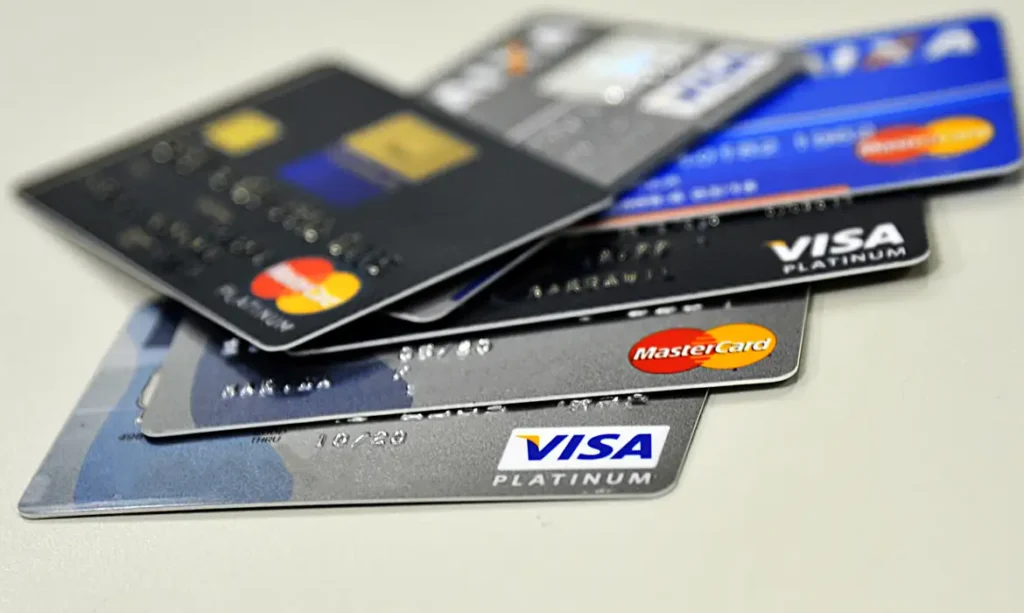
A situação serve de alerta para quem empresta o cartão de crédito a parentes. Mesmo que outra pessoa faça a compra e prometa assumir as parcelas, a dívida perante a administradora continua vinculada ao titular do cartão. Se a fatura não for paga integralmente, podem surgir juros e outros encargos, aumentando o custo final.
Antes de aceitar esse tipo de pedido, vale avaliar se há condições de arcar com a compra caso a outra pessoa não cumpra o combinado. Um favor feito à família pode acabar comprometendo justamente o dinheiro que garante as despesas básicas de quem emprestou o cartão.